一场风暴过后,碳汇“蒸发”
2023年,越南首次成功向世界银行出售中北部地区造林项目产生的1030万吨二氧化碳减排量,获得约5150万美元收入。
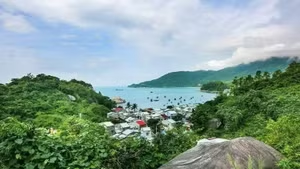
仅仅一年后,台风“摩羯”(Yagi)及其引发的风暴和洪涝灾害便造成13个省市近17万公顷森林受损。两组数据对比表明,森林多年积累的碳储量,可能在一场风暴或自然灾害发生后的短短几天内重新释放到大气中。那么,风险发生时,项目投资者如何减少损失?哪些工具和机制能够帮助他们有效管理风险,使其放心向大型林业和农业碳项目投入巨额资金?
随着碳市场法律框架加快构建和实施,这一问题显得愈发紧迫,尤其是自2025年以来。然而,碳信用额的财产权归属、项目投资者与国家及社区之间的利益分享机制、碳项目税收和会计审计制度,以及碳信用额转让上限等方面仍存在诸多堵点,制约着私人投资者向林业和农业碳项目注入资金。
这一问题之所以尤为重要,还在于私营部门已经并正在继续成为政府推动温室气体减排和绿色转型取得成功的决定性力量。据世界银行估算,2022年至2040年期间,越南每年约需3680亿美元用于绿色转型和温室气体减排。其中,至少50%的资金需求将由私营部门承担,预计资金主要流向可再生能源、节能以及碳信用额开发项目。
风险不容忽视
作为受气候变化影响较为严重的国家之一,越南林业和农业碳项目面临较大的逆转风险。所谓逆转风险就是指因自然灾害、风暴洪涝、森林火灾、病虫害、土地用途改变等原因,已获签发碳信用额所对应的碳汇量重新释放到大气中的情况。对于农业碳项目而言,耕作方式发生变化也可能引发逆转风险。总体而言,逆转风险主要源于项目投资者无法控制的客观因素,导致原本被吸收和储存的碳汇量重新释放到大气中。
为应对逆转风险,国际上已形成多种工具,包括碳缓冲池、财产保险、碳信用保险和参数保险等,其中最常用的是碳缓冲池机制。根据这一机制,碳项目必须从已获签发的碳信用额中提取一定比例,纳入缓冲池,以应对可能发生的碳逆转风险。根据越南与世界银行就中北部地区人工林碳信用额转让签署的减排量购买协议(ERPA),这一预留比例为21%。
对于越南这样一个正在逐步建立碳市场的国家而言,政策和法律风险同样是需要重点防范的风险,至少在2026—2028年市场试点阶段如此。
除了碳信用额财产权归属、碳项目税收和会计审计制度、利益分享机制等方面的障碍外,碳项目投资者还面临多层级、多环节的行政审批程序。无论是项目审批和许可,还是碳信用额的登记、签发和注销,都涉及多个环节。由于相关领域的外汇管理规定尚不明确或尚未出台,外国投资者还需解决资金进出越南及利润汇出等问题。
政策风险需要采取不同于逆转风险的应对工具。国际市场上已有未交付风险保险、政治风险保险等产品,帮助银行增强向碳项目提供融资的信心。由于私营部门难以准确评估和定价政策风险,因此需要公共部门提供支持并加强协作。在越南,ERPA机制下的基于结果付款能够为项目提供较为稳定的现金流支撑,但无法替代风险分担机制。

多层次风险管理机制的经验借鉴
结合越南实际情况,主管部门可考虑为碳市场建立多层次风险管理机制。该机制应遵循一项基本原则,即保险仅对因项目业主无法控制的客观因素所造成的损失予以赔付;如果因项目业主自身过错导致已获签发碳信用额所对应的碳汇量重新释放到大气中,项目投资者须承担相应的赔偿责任。
澳大利亚的经验表明,对于逆转风险,政府可研究建立国家级碳缓冲池机制,明确项目维持期限,并根据维持期限及不同地区的风险特征,灵活确定碳信用额预留比例。目前,可参考ERPA机制下21%的预留比例,或澳大利亚碳项目5%的基础扣留比例(选择25年维持期限的项目另加20%)。
参数保险、碳信用保险等商业保险可作为补充,承担超出缓冲池补偿能力的损失。为此,可考虑在修订和补充政府关于农业保险的第58/2018/NĐ-CP号议定时,将参数保险的相关要素纳入其中。对于政策风险,越南可考虑为碳项目建立由国家提供支持的担保或再保险机制。
为有效实施保险和风险分担工具,越南需要重点建设国家级森林火灾、森林损失和自然灾害损失等数据库,为保险产品定价提供依据,尤其是为参数保险提供数据支撑。
在2026—2028年碳市场试点阶段,或在市场正式运行后,国家可考虑先行开展试点,待取得成效后再逐步推广相关模式。(完)